

 חודש שלישי ברציפות מעל עשרה מיליארד שקל במשכנתאות / קרדיט: אילוסטרציה – AI
נטלי גרין 14/09/2026
קרדיט: אילוסטרציה – AI
נתוני אוגוסט 2026 | פורסמו ב-14 בספטמבר 2026
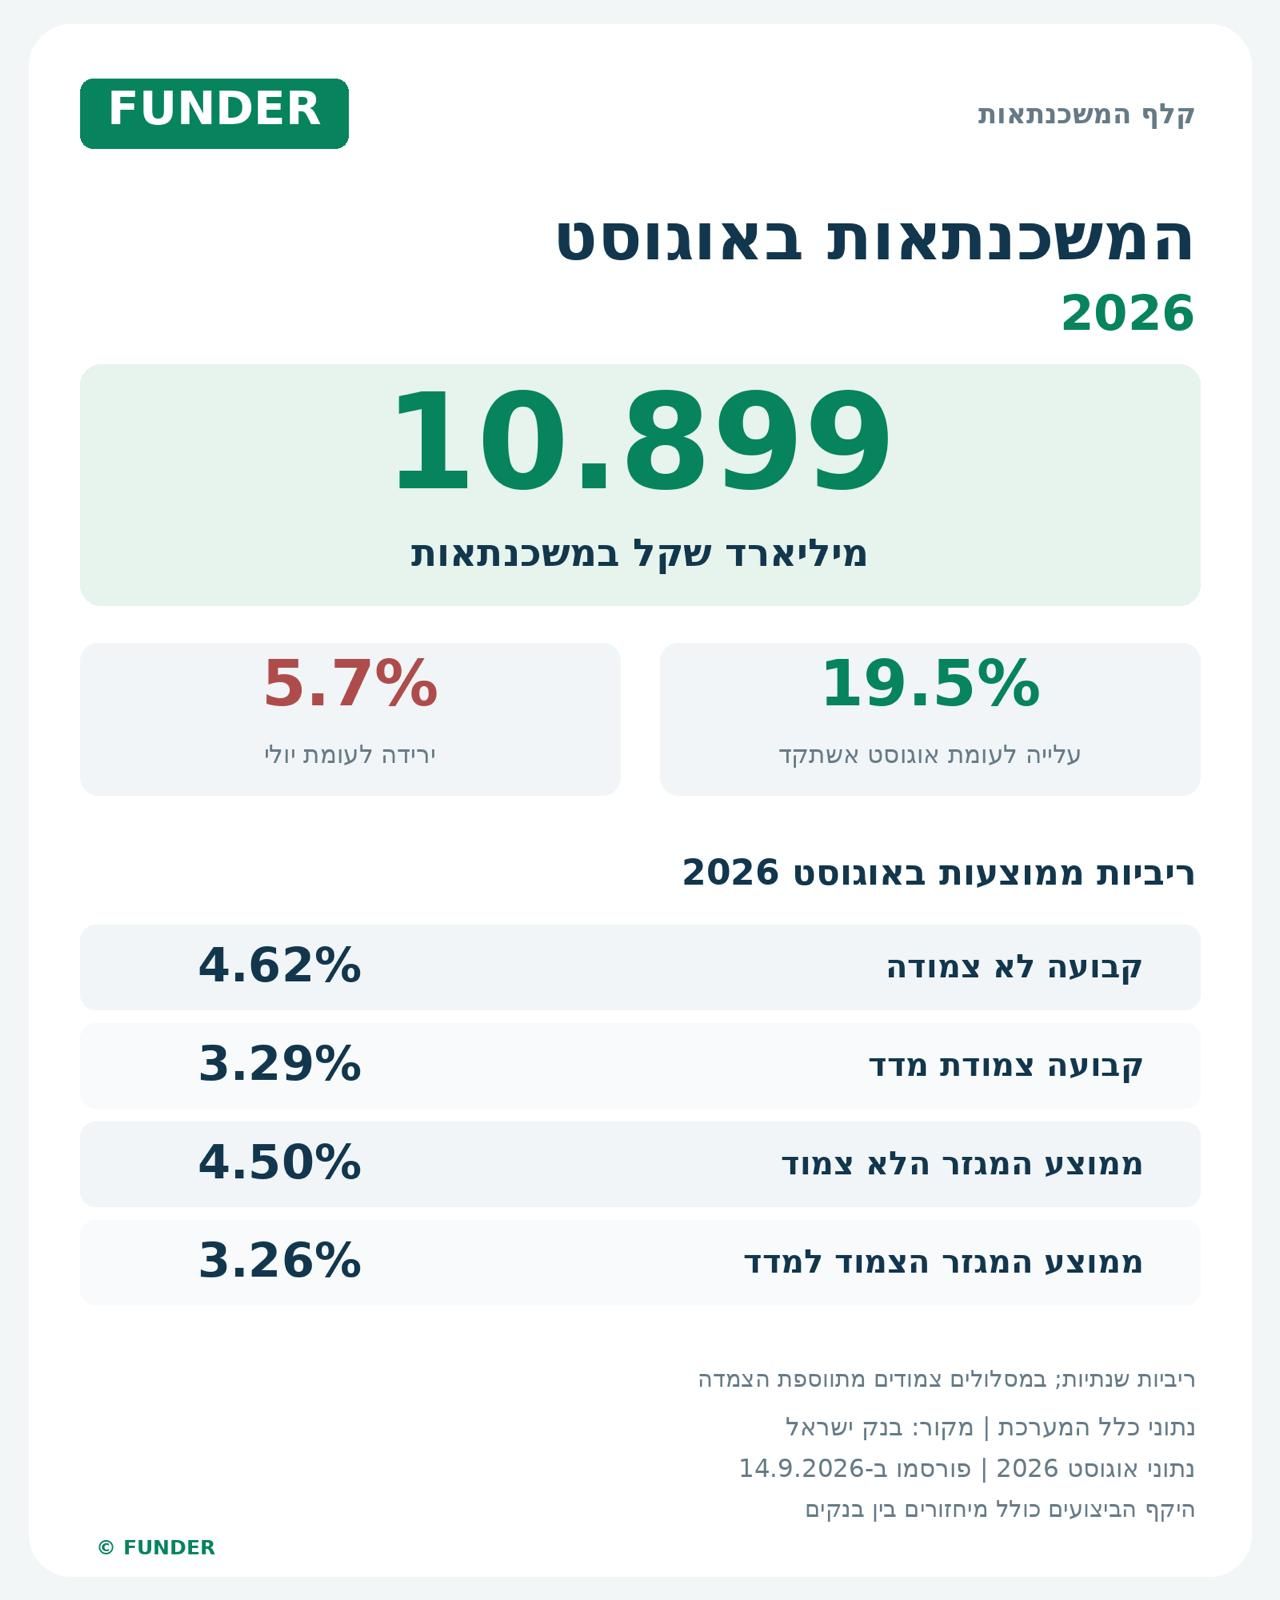
שוק המשכנתאות שמר באוגוסט על היקף פעילות של כמעט 11 מיליארד שקל. מנתוני בנק ישראל עולה כי ביצועי המשכנתאות בחודש הסתכמו ב-10.899 מיליארד שקל, לעומת 11.563 מיליארד שקל ביולי. מדובר בירידה של כ-664 מיליון שקל בחודש, אך בהיקף הגבוה בכ-1.78 מיליארד שקל מזה שנרשם באוגוסט 2025.
זהו החודש השלישי ברציפות שבו הביצועים חוצים את רף 10 מיליארד השקלים, לאחר 11.056 מיליארד שקל ביוני. בסיכום ינואר-אוגוסט הסתכמו הביצועים ב-79.587 מיליארד שקל, עלייה של 13.8% לעומת 69.917 מיליארד שקל בתקופה המקבילה ב-2025. הממוצע החודשי מתחילת השנה עומד על כ-9.95 מיליארד שקל.
|
תקופה |
היקף במיליארדי שקל |
|
אוגוסט 2026 |
10.899 |
|
יולי 2026 |
11.563 |
|
יוני 2026 |
11.056 |
|
אוגוסט 2025 |
9.118 |
|
ינואר-אוגוסט 2026 |
79.587 |
|
ינואר-אוגוסט 2025 |
69.917 |
כ-90% מהביצועים באוגוסט, 9.814 מיליארד שקל, היו במסלולים שקליים שאינם צמודים למדד. המסלולים הצמודים למדד הסתכמו ב-1.069 מיליארד שקל, וחלקם ירד ל-9.8%, לעומת 10.0% ביולי ו-15.3% באוגוסט אשתקד. הלוואות במטבע חוץ ובהצמדה למטבע חוץ הסתכמו בכ-15.9 מיליון שקל בלבד.
הריביות באוגוסט לעומת יולי
הריבית הממוצעת במגזר השקלי הלא צמוד עלתה מעט, מ-4.48% ביולי ל-4.50% באוגוסט. עם זאת, במסלול הקבוע הלא צמוד נרשמה ירידה קלה מ-4.63% ל-4.62%. במגזר הצמוד למדד עלתה הריבית הממוצעת מ-3.20% ל-3.26%, ובריבית הקבועה הצמודה נרשמה עלייה מ-3.22% ל-3.29%.
|
מסלול או מגזר |
יולי 2026 |
אוגוסט 2026 |
שינוי בנקודות אחוז |
|
קבועה לא צמודה |
4.63% |
4.62% |
ירידה של 0.01 |
|
משתנה לא צמודה* |
כ-4.37% |
כ-4.42% |
עלייה של כ-0.05 |
|
קבועה צמודת מדד |
3.22% |
3.29% |
עלייה של 0.07 |
|
משתנה צמודת מדד* |
כ-3.17% |
כ-3.19% |
עלייה של כ-0.02 |
|
ממוצע כלל המגזר הלא צמוד |
4.48% |
4.50% |
עלייה של 0.02 |
|
ממוצע כלל המגזר הצמוד למדד |
3.20% |
3.26% |
עלייה של 0.06 |
הריביות הן שנתיות, על הלוואות שבוצעו בכל חודש. *הריביות המשתנות חושבו בקירוב כחיבור ריבית העוגן והמרווח הממוצעים המופיעים בלוחות. השורות האחרונות הן ממוצעים מגזריים. במסלולים הצמודים למדד מתווספת השפעת ההצמדה. הנתונים מעודכנים לפרסום מ-14 בספטמבר 2026.
הנתונים אינם מצביעים על התייקרות אחידה בכל המסלולים. לצד הירידה הזעירה בקבועה הלא צמודה, נרשמו עליות במסלולים הצמודים ובממוצע המשתנה הלא צמוד. שינוי בריבית הממוצעת עשוי לשקף גם שינוי בהרכב ההלוואות והלווים, ואינו מלמד בהכרח שכל לווה קיבל הצעה יקרה יותר. הריבית הנמוכה יותר במסלול צמוד מדד גם אינה מבטאת לבדה את מלוא עלות ההלוואה, שכן הקרן מושפעת מהמדד.
ירידה בהלוואות הבולט והבלון
לוח הבולט והבלון מצביע על היקף של כ-1.413 מיליארד שקל באוגוסט, לעומת כ-1.610 מיליארד שקל ביולי, ירידה של 12.2%. משקלן של ההלוואות המופיעות בלוח מתוך כלל הביצועים ירד לכ-13.0%, לעומת כ-13.9% בחודש הקודם. אלו הלוואות שבהן פירעון הקרן נדחה בעיקרו לסוף התקופה.
ביצועי המשכנתאות בלוח 11 כוללים מיחזורים בין בנקים, ומחריגים מיחזורים בתוך אותו בנק. לכן ההיקף אינו משקף רק אשראי למימון עסקאות דירה חדשות. עדכון לוחות 1-6 של פרק האשראי לדיור צפוי להתפרסם לקראת סוף ספטמבר.


