

 אלי פז, קרדיט: brandme
אלי פז, מתכנן פיננסי, מבעלי EP Investments 15/10/2026
אם הייתם מקשיבים למצגות המשקיעים של חברות הנדל"ן בחודשים האחרונים, הייתם יכולים לחשוב ששוק הדיור הישראלי נמצא בעיצומו של תור זהב. ענקיות כמו תדהר ואביסרור, לצד אמפא, רמי לוי נדל"ן ושורה של חברות התחדשות עירונית, גדשו את אולמות החתמים ברמת גן והנפיקו מניות ואג"ח במיליארדי שקלים. הנרטיב הרשמי שפומפם למנהלי ההשקעות בקרנות הפנסיה חזר על אותן מילות קסם: "אופטימיזציה של מקורות המימון", "התרחבות לאומית" ו"הצטיידות בקרקעות ליום שאחרי".
אבל כשמקלפים את נייר העטיפה המבריק של תשקיפי ההנפקה ומסתכלים אל תחתית המאזן, מתגלה אמת עירומה גדולה יותר: גל ההנפקות הנוכחי אינו גל של צמיחה – הוא גל של חילוץ תזרימי.
הנדסה פיננסית בשירות הקיפאון: הבור השחור של ה-80/20
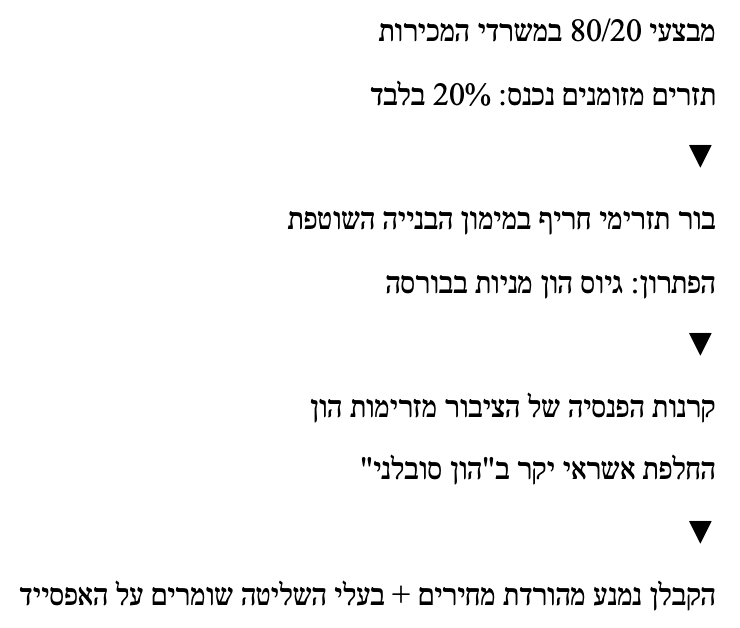
כדי להבין מדוע חברות נדל"ן שהתגאו במשך עשורים בהיותן פרטיות ודיסקרטיות רצות פתאום אל הבורסה, צריך לראות מה קורה במשרדי המכירות שלהן. בסביבת ריבית גבוהה, כשהציבור הרחב מתקשה ליטול משכנתאות עתק, הקבלנים הציעו "גלגל הצלה" שיווקי: מבצעי 80/20, 90/10 או "שלמו 100 אלף שקל עכשיו והיתרה באכלוס".
הציבור הרגיש שהוא "עקץ את המערכת", אבל ברמה התפעולית, הקבלנים כרו לעצמם בור תזרימי עמוק. בניה של פרויקט מגורים עולה כסף, והרבה: תשומות הבנייה, הקבלנים המבצעים, עלויות הקרקע, והכי גרוע – הריביות לבנקים המלווים – כולן משולמות במזומן ובזמן אמת. כאשר היזם מקבל מהרוכש רק 10% או 20% בחתימת החוזה, הוא נדרש לממן בעצמו את ה-80% הנותרים למשך שלוש או ארבע שנים.
כאן נכנס לתמונה המנגנון החשבונאי המופלא של תקן IFRS 15. לפי הכללים, הקבלן יכול לדווח בדוחותיו על "רווחים נאים" בהתאם לקצב התקדמות הבנייה, בעוד שבדוח שורת המחץ – תזרימי המזומנים מפעילות שוטפת – מופיע מינוס ענקי ואדום. הקבלנים מרוויחים "על הנייר", אבל קופת המזומנים שלהם מדממת.
הלוואת הגישור המושלמת: הון ללא ריבית וללא חובת פירעון
במצב נורמלי, חברה שנזקקת למזומנים כדי לגשר על פער תזרימי הולכת לבנק או מנפיקה איגרות חוב. אלא שבסביבת הריבית הנוכחית, חוב הוא עסק יקר ומסוכן. חוב בנקאי דורש תשלומי ריבית קשיחים, ואג"ח דורש תשלומי קופון שוטפים – ואי-עמידה בהם פירושה פירוק, תביעות וכתמי חדלות פירעון.
מהו הפתרון הפיננסי המבריק של יזמי הנדל"ן? הנפקת מניות לציבור.
הון מניות הוא הלוואת הגישור האולטימטיבית. הוא אינו נושא ריבית קבועה, אין לו מועד פירעון, ואין שום חובה חוקית לחלק דיבידנד. אם החברה לא תרוויח (או תשתמש בטריקים חשבונאיים כדי להציג הפסדים), המשקיעים לא יראו שקל. באמצעות הנפקת המניות, היזמים המירו חוב בנקאי לוחץ ב"הון סובלני" – כסף שאינו מבקש תשואה מיידית.
ומאיפה מגיע הכסף הזה? מקרנות הפנסיה, הגמל והשתלמות של כולנו. מנהלי ההשקעות המוסדיים, שיושבים על הררי מזומנים ומחפשים תשואה, מזרימים את כספי החיסכון לטווח-ארוך של האזרחים ישירות לקופות הקבלנים.
האבסורד הכפול: הציבור מממן את התייקרות הדירה של עצמו
הטרגדיה הכלכלית של האזרח הישראלי באירוע הזה היא כפולה, כמעט סאטירית:
1. כרוכש דירה פוטנציאלי: אלמלא כספי הפנסיה שהוזרמו לקבלנים, כוחות השוק החופשי היו עושים את שלהם. קבלנים שהיו נתקלים במחנק מזומנים חריף היו נאלצים לחתוך את מחירי הדירות הנומינליים ב-15% או 20% כדי לייצר מזומן מהיר. הזרמת ההון מהבורסה מעניקה לקבלנים את ה"חמצן" הנדרש כדי להמשיך להחזיק במלאי, לסרב להוריד מחירים, ולשמור על מחירי הדיור ברמת שיא.
2. כחוסך פנסיוני: הציבור הוא זה שנושא כעת בסיכון הפיננסי. אם בעוד שלוש שנים, כשהפרויקטים הושלמו, הרוכשים ב-80/20 לא יצליחו לקבל משכנתא מהבנק (בגלל הערכות שמאי נמוכות או ריבית שלא ירדה בקצב המיוחל) והעסקאות יתפוצצו – מי שיספוג את ירידות הערך החדות במניות הנדל"ן יהיו תיקי הפנסיה של הציבור.
הקבלנים, אגב, ביצעו העברת סיכון מושלמת: הסיכון התזרימי והתפעולי שרבץ על כתפיהם הועבר במלואו אל גבו של הציבור הרחב.
הארביטראז' הציני: התרחיש המתוכנן לשלבי הסיום
אבל הנדסה פיננסית אמיתית לא נעצרת בהעברת הסיכון – היא מתוכננת עד לשלב גריפת הרווחים.
מה יקרה בעוד שלוש-ארבע שנים, כשהריבית במשק תרד, הביקושים הכבושים יתפרצו, והרוכשים של מבצעי ה-80/20 יעבירו לקופות החברות את ה-80% הנותרים? קופותיהן של חברות הבנייה יתמלאו במאות מיליוני שקלים נזילים. הרווחיות הכלואה תצוף, והתזרים מפעילות שוטפת יהפוך לחיובי בשיעורים אסטרונומיים.
האם בעלי השליטה יחלקו את שמנת הרווחים הזו עם הציבור, שהחזיק אותם מעל המים בשנים הקשות? הניסיון ההיסטורי בשוק ההון המקומי מלמד אחרת.
כאשר מניות החברה ייסחרו בדיסקאונט עמוק (משום ששוק ההון נוטה להגיב באיחור או לחשוש מחברות נדל"ן), בעלי השליטה יוכלו להשתמש בעודפי המזומנים של החברה עצמה, או באשראי זול שיקחו כשהריבית תרד, כדי לבצע הצעת רכש מלאה. הם יקנו את המניות בחזרה מהציבור בגרושים, ימחקו את החברה מהמסחר, וישאירו 100% מרווחי הגאות העתידיים בכיסם הפרטי.
הבורסה בתל אביב הפכה בגל הנוכחי למכשיר הנשמה מלאכותי של יזמי הנדל"ן. הציבור הרחב מציע לקבלנים גב כלכלי, מממן להם את הסיכון, משלם מחירים מופקעים על הדירות – ובסוף הדרך, כשקופת המזומנים תתמלא, הוא ייזרק אל מחוץ למסיבה. לחברי הדירקטוריונים של קרנות הפנסיה זה אולי נראה כמו עוד " מהלך שחמט מושלם" של השקעה, אבל עבור האזרח הישראלי – מדובר בסיבוב המושלם על החסכונות שלו.
הכותב: אלי פז, מתכנן פיננסי, מבעלי EP Investments


