

 רו״ח יוליה לוי, אליוט גלובל ישראל, צילום: יח״צ
רו״ח יוליה לוי, אליוט גלובל ישראל 11/11/2026
קרדיט: אילוסטרציה – AI
משקיעים רבים מקדישים שעות לניתוח מניות, למעקב אחר מדדים ולחיפוש אחר ההשקעה הבאה שתניב תשואה עודפת. אלא שאחד הגורמים המשפיעים ביותר על התשואה נטו, תכנון המס, זוכה לעיתים לתשומת לב מועטה. לקראת סיום שנת 2026, בדיקה נכונה של תיק ההשקעות עשויה לחסוך אלפי ואף עשרות אלפי שקלים, מבלי להגדיל את הסיכון או להשיג תשואה נוספת בשוק ההון.
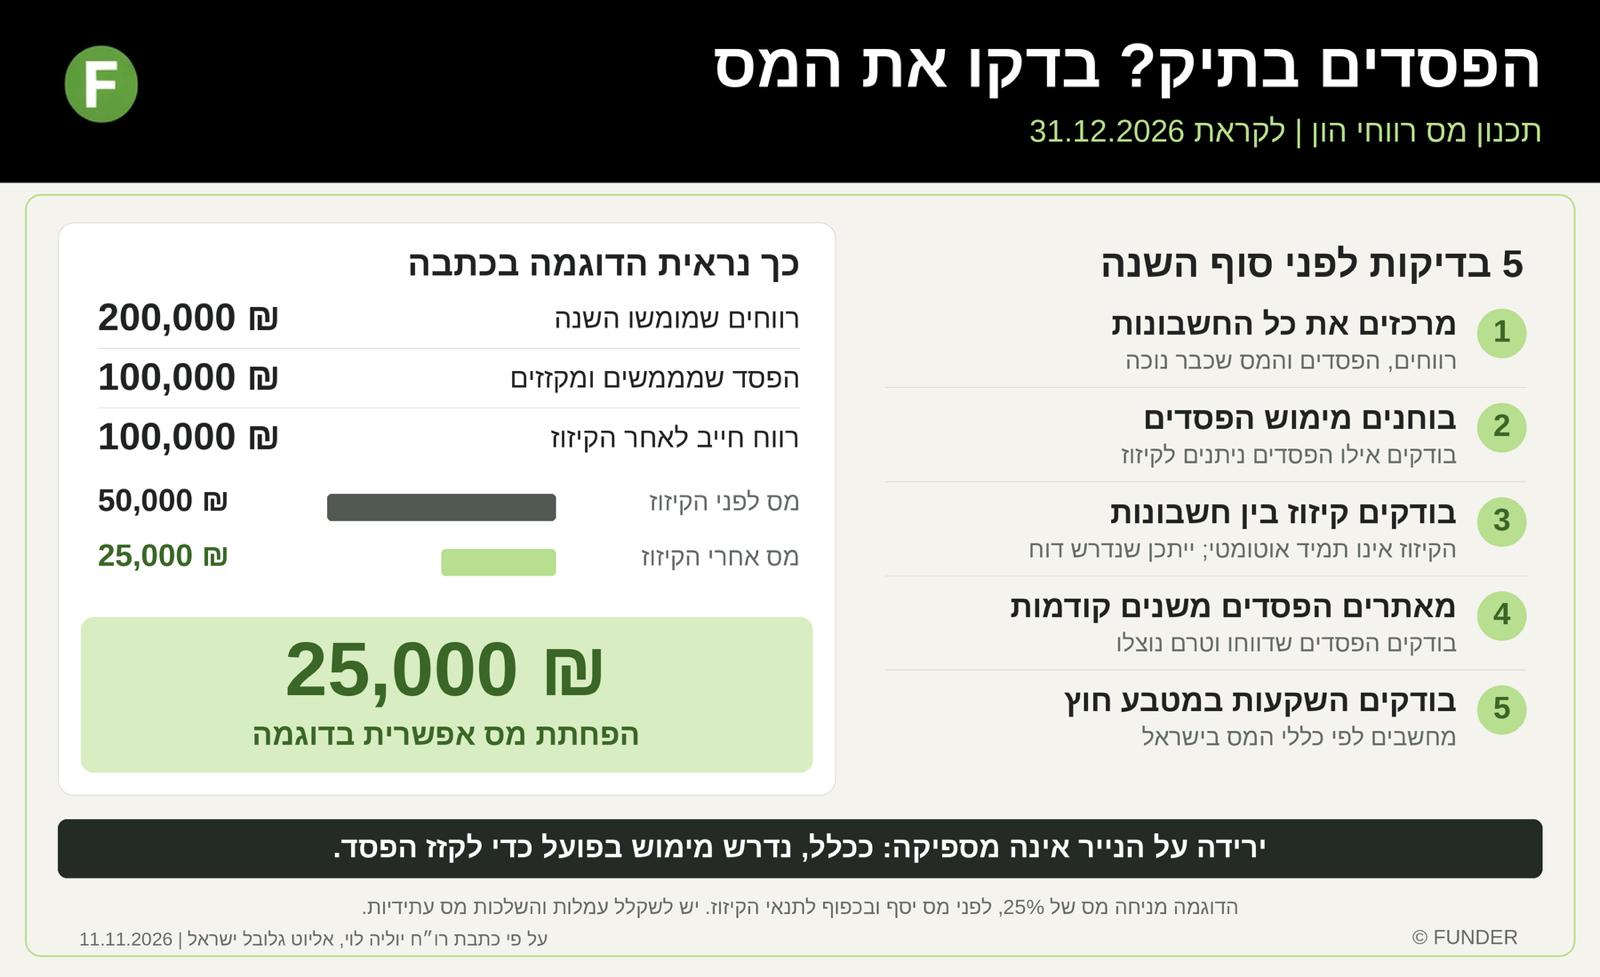
בישראל, מס רווחי הון על ניירות ערך עומד בדרך כלל על 25% ליחיד, ובמקרים מסוימים על 30% לבעל מניות מהותי, לפני מס יסף ככל שחל. המשמעות היא שלכל החלטת מימוש עשויה להיות השפעה משמעותית על הסכום שיישאר בידי המשקיע. נניח שמשקיע מימש במהלך השנה רווחים של 200 אלף שקל ושילם בגינם 50 אלף שקל מס. במקביל, הוא מחזיק בניירות ערך שערכם ירד ב-100 אלף שקל ביחס לעלות רכישתם. אם יממש את ההפסדים עד סוף השנה, ייתכן שיוכל לקזז אותם כנגד הרווחים ולהפחית את חבות המס ב-25 אלף שקל, בכפוף להוראות הדין. כלומר, מחצית מהמס ששילם עשויה לחזור לכיסו.
כאן חשוב להבחין בין הפסד כלכלי להפסד מוכר לצורכי מס. ירידה בשווי נייר ערך אינה מספיקה לצורך קיזוז. ככלל, נדרש מימוש בפועל, וגם אז יש לבחון את אופי ההפסד ואת האפשרות לקזזו בהתאם לחוק.
הפסד הון שוטף מניירות ערך עשוי להתקזז לא רק כנגד רווחי הון, אלא בתנאים מסוימים גם כנגד הכנסות מריבית ומדיבידנד מניירות ערך באותה שנת מס. לעומת זאת, הפסד שלא נוצל ומועבר לשנים הבאות ניתן ככלל לקיזוז כנגד רווחי הון בלבד. בנוסף, הפסדים מועברים אינם צמודים למדד, ולכן ערכם הכלכלי נשחק לאורך זמן. המשמעות היא שלעיתוי המימוש עשויה להיות חשיבות כלכלית של ממש.
מורכבות נוספת קיימת בהשקעות בחו"ל. משקיע עשוי לראות בחשבון המסחר תשואה מסוימת בדולרים, אך לגלות שהרווח החייב במס בישראל שונה. הסיבה נעוצה בין היתר באופן שבו שינויי שער החליפין מובאים בחשבון לצורכי מס. במקרים מסוימים, הפסד שנראה משמעותי במונחים שקליים לא יוכר במלואו לצורכי קיזוז. לכן, דוח התשואות של הברוקר הזר אינו בהכרח משקף את חבות המס בישראל.
אז מה כדאי לכם לבדוק לפני 31 בדצמבר?
רכזו את כלל החשבונות: בדקו רווחים והפסדים שמומשו בבנקים, בבתי השקעות ובחשבונות מסחר זרים, לצד המס שנוכה במקור.
בחנו מימוש הפסדים, זהו השקעות מופסדות ובדקו אם מימושן עשוי להפחית מס על רווחים שכבר נוצרו.
בדקו אפשרות לקיזוז בין חשבונות, רווח בחשבון אחד והפסד באחר אינם מתקזזים תמיד אוטומטית. לעיתים נדרשת הגשת דוח שנתי.
אתרו הפסדים משנים קודמות. הפסדים שדווחו כנדרש עשויים לשמש לקיזוז רווחי הון עתידיים.
חשבו על השקעות במטבע חוץ. בדקו את תוצאות ההשקעה לפי כללי המס בישראל, ולא רק לפי נתוני הברוקר.
וזכרו, חיסכון במס אינו מצדיק בהכרח מכירת השקעה טובה. יש לשקלל עמלות, תנודתיות, עלויות רכישה מחדש והשלכות מס עתידיות. את הבדיקות רצוי לבצע מבעוד מועד, ולא להמתין ליום המסחר האחרון, כדי לוודא שהעסקאות יירשמו בשנת המס הרלוונטית.
בסופו של דבר, ניהול השקעות נכון אינו מסתיים בבחירת מניות או בהשגת תשואה גבוהה. הוא כולל גם ניהול מושכל של חבות המס. תכנון מס אינו התחמקות מתשלום, אלא שימוש בזכויות שהחוק מעניק למשקיעים. לעיתים, בדיקה קצרה ומקצועית לפני סוף השנה עשויה להיות משתלמת יותר מחודשים של ניסיונות להכות את המדד.
הכותבת: רו"ח יוליה לוי, אליוט גלובל ישראל


